


加息未利淡金價?


自今年8月底以來,金價由每盎斯約4,755美元的高位回落,跌至約4,200美元後才稍見喘定。聯儲局於上月中旬啟動加息周期後,市場普遍預期利率仍有進一步上調空間。最新聯邦基金利率期貨所反映的市場預期顯示,至明年中,聯儲局或再加息約1厘,令部分投資者憂慮,接連加息將進一步壓抑金價。然而,加息周期是否必然不利黃金?筆者嘗試回顧歷次大型加息周期,從中探討金價的表現規律。
自上世紀八十年代以來,聯儲局曾多次啟動加息周期。不過,1988年以前的周期大多在不足一年內結束,其後便轉入減息,政策方向轉變較快,較難據此觀察加息對金價的持續影響(圖1)。相較之下,自1988年起,撇除1997年及尚未完結的本輪周期,可供觀察的大型加息周期共有六輪,分別始於1988年3月、1994年2月、1999年5月、2004年6月、2015年12月及2022年3月。這六輪周期均持續超過一年,累計加息幅度亦超過1厘,政策方向較具連貫性,因此更適合作為分析樣本。
回顧上述六輪周期,金價在加息初期,尤其首個月,表現普遍較為疲弱,平均回報接近零,錄得跌幅的周期亦佔多數(圖2)。然而,隨着時間推移,金價在加息啟動後一年內的平均回報大致轉為溫和正數,錄得升幅的周期比例亦反覆攀升至約三分之二,反映加息未必持續壓抑金價。
加息啟動約一年後,金價的平均累計升幅進一步擴大。這或與市場逐步適應較高利率環境有關:即使加息周期尚未結束,加息預期對金價的壓力亦可能逐漸減弱。以加息啟動後約380個交易日、即約一年半為例,六輪周期的金價平均累計升幅達一成半或以上。不過,這些表現反映的是歷史上的走勢特徵,不能單憑兩者的時間關係,判定金價變動由利率因素主導。
若本輪加息後的金價大致沿襲上述模式,短期內,尤其加息啟動後首個月,走勢或較為反覆,甚至略為受壓;其後一年則有望逐步回穩,至明年底甚或2028年初,升勢或會更為明顯。當然,歷史表現並不保證未來回報,金價能否重現過往軌跡,仍須視乎實際利率、美元走勢及市場風險情緒等因素。與此同時,部分央行持續提高黃金在儲備中的比重,而主要國家的財政赤字及相關貨幣政策亦備受關注。在此背景下,黃金在資產配置中的角色與重要性,仍不容忽視。
圖1:
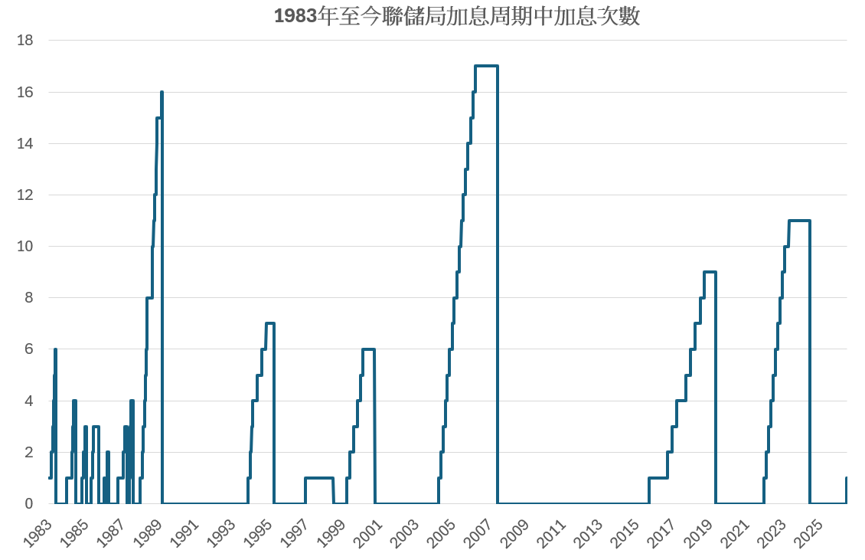
圖2:


Comments